Domain unfallversicherungsträger.de kaufen?
Wir ziehen mit dem Projekt
unfallversicherungsträger.de um.
Sind Sie am Kauf der Domain
unfallversicherungsträger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unfallversicherungsträger.de kaufen?
Was ist in Tapetenlöser?
In Tapetenlöser sind in der Regel chemische Lösungsmittel enthalten, die dazu dienen, die Tapete aufzuweichen und zu lösen. Diese Lösungsmittel können verschiedene Substanzen wie z.B. Alkohole, Glykole oder Ether enthalten. Zudem können auch Wasser, Tenside und Duftstoffe in Tapetenlösern enthalten sein. Es ist wichtig, die Inhaltsstoffe zu überprüfen, um sicherzustellen, dass keine gesundheitsschädlichen Chemikalien enthalten sind. Es wird empfohlen, beim Umgang mit Tapetenlösern Schutzhandschuhe und eine Atemschutzmaske zu tragen, um die Haut und die Atemwege zu schützen. **
Was soll ich tun, wenn ich Tapetenlöser ins Auge bekommen habe?
Wenn du Tapetenlöser ins Auge bekommen hast, solltest du sofort mit klarem Wasser spülen, um das Produkt aus dem Auge zu entfernen. Wenn das Brennen oder die Irritation anhalten, solltest du einen Arzt aufsuchen, um sicherzustellen, dass keine weiteren Schäden entstanden sind. Es ist wichtig, vorsichtig zu sein und immer Schutzbrillen zu tragen, wenn du mit chemischen Substanzen arbeitest. **

Ähnliche Suchbegriffe für Tapetenlöser
Top-Angebote
Produkte zum Begriff Tapetenlöser:
-
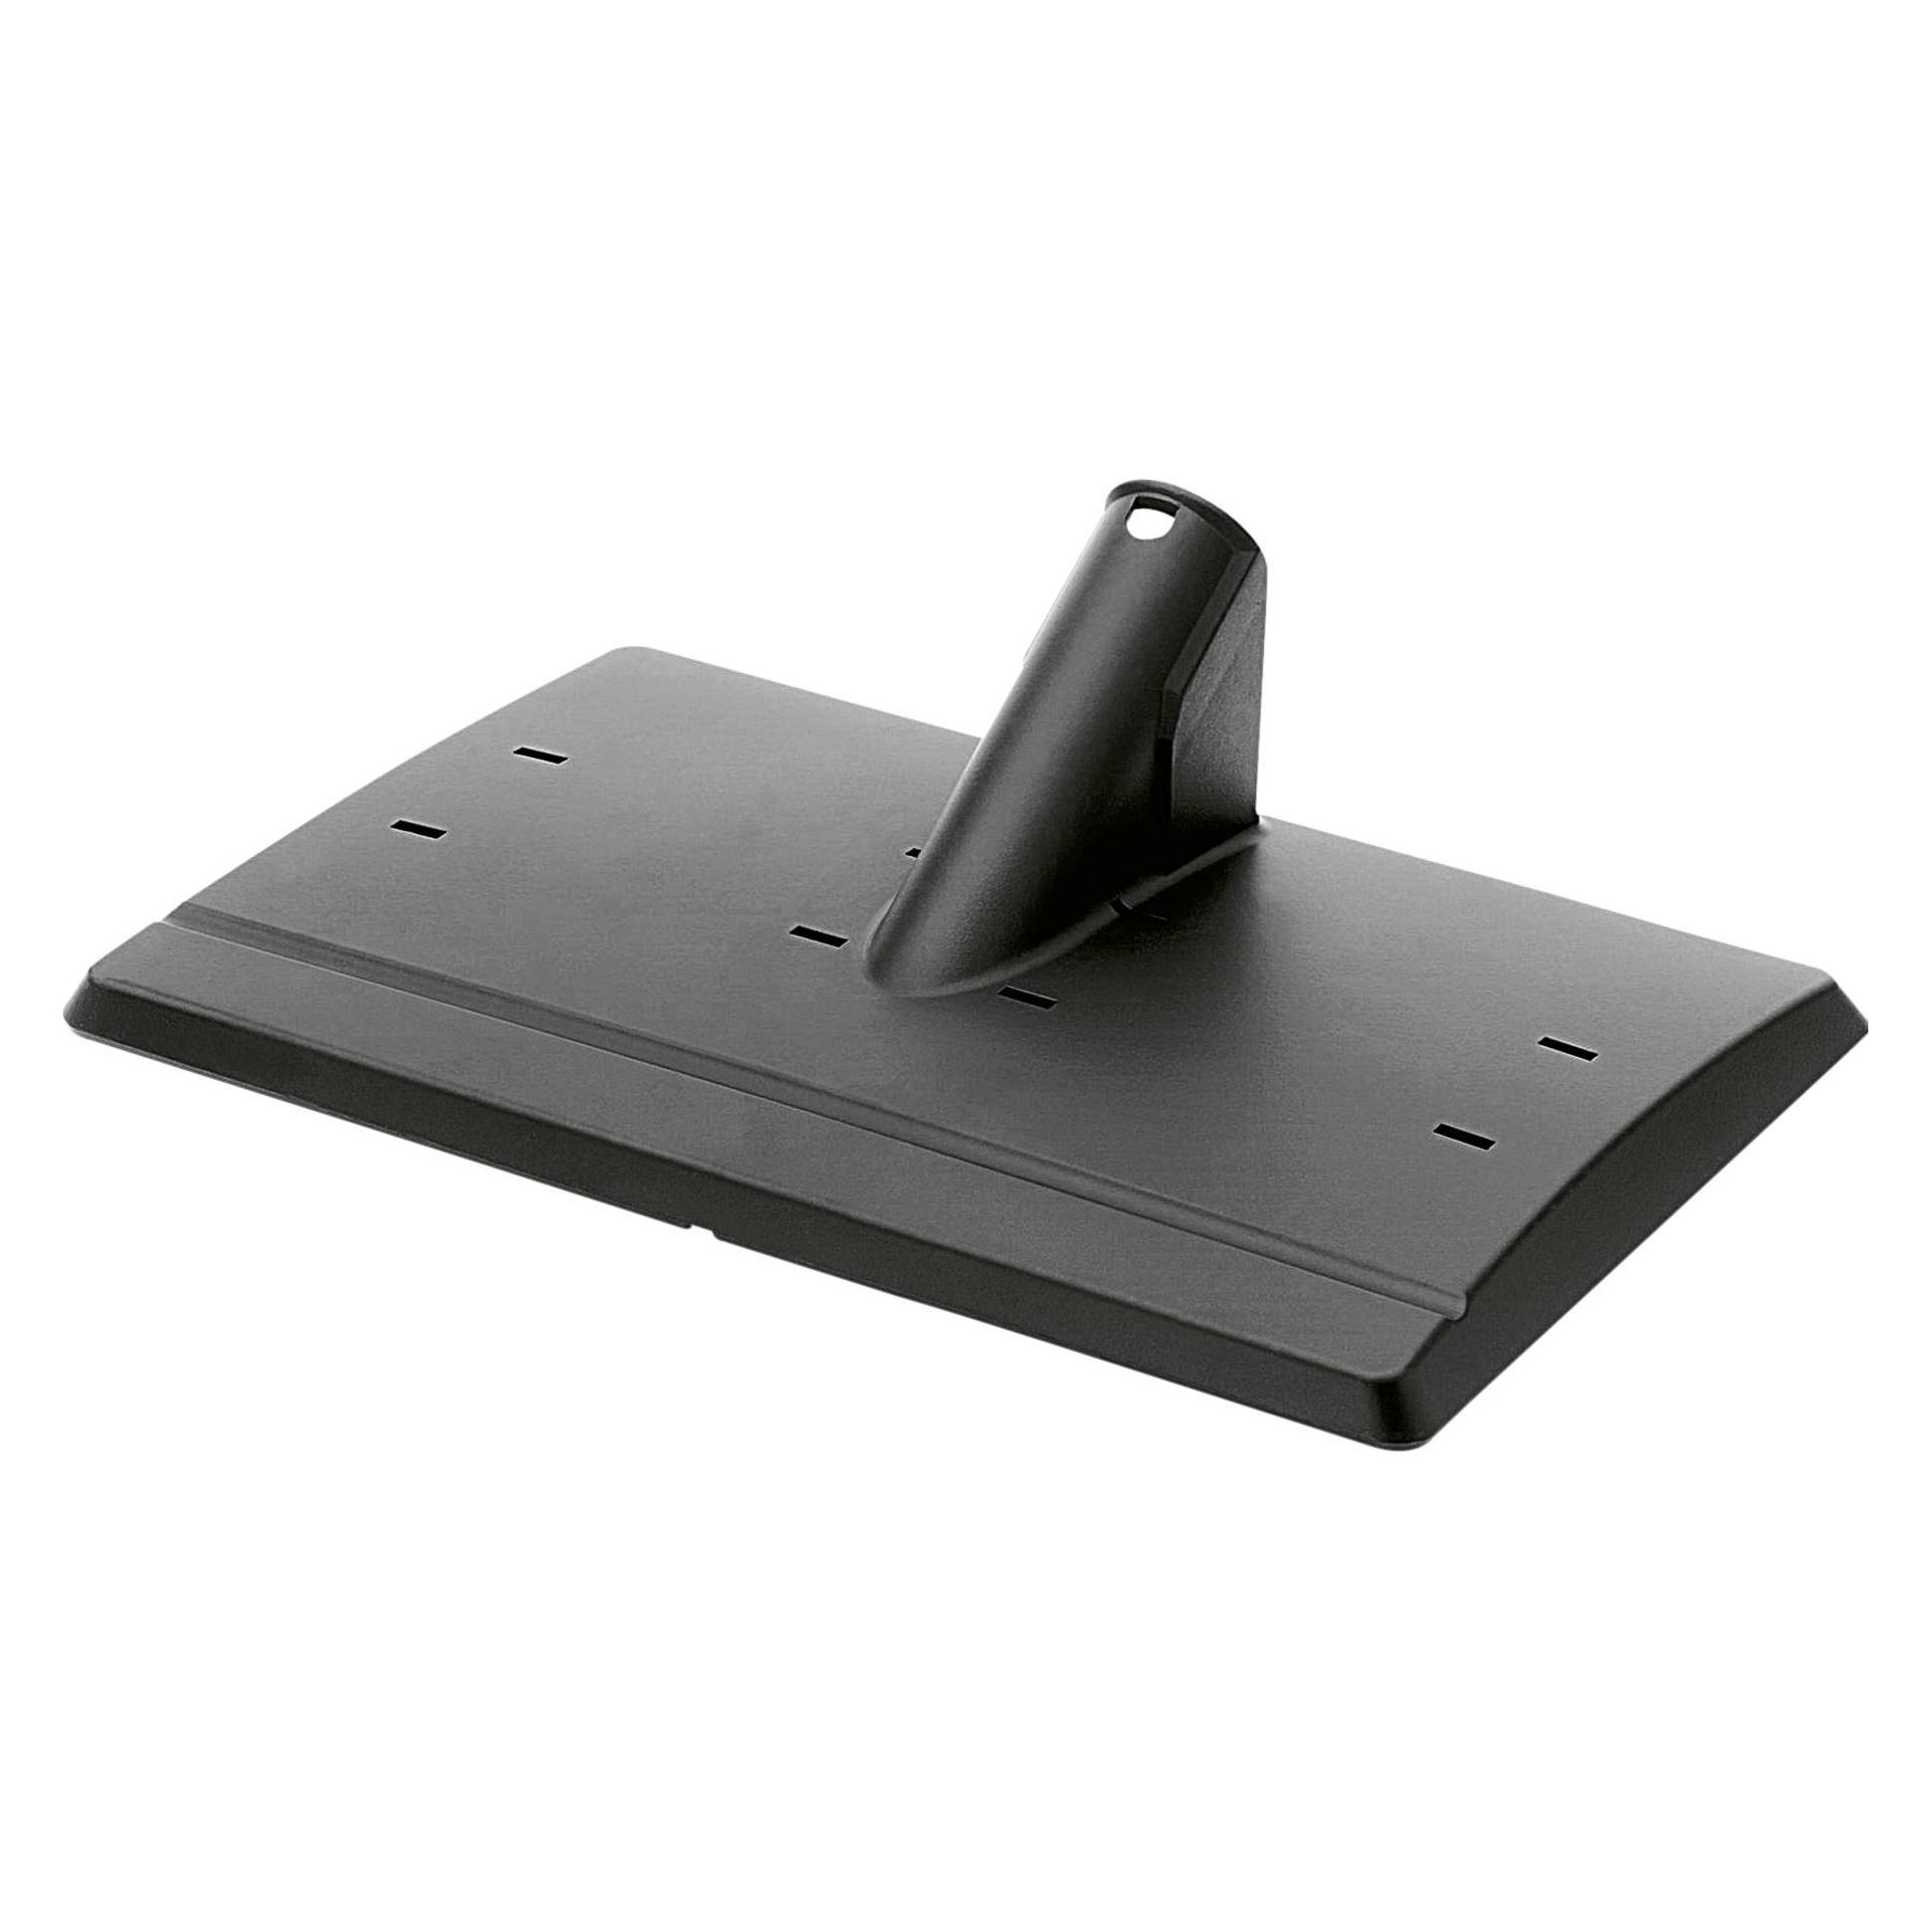
Kärcher Home & Garden 2.863-062.0 Tapetenlöser 1 St.Tapetenlöser zum problemlosen Entfernen von Tapeten und Leimresten mit der kraftvollen Hilfe von Dampf. Damit wird der Dampfreiniger mal eben zum Tapetenablöser und Renovierungsarbeiten werden zum reinsten Kinderspiel. Merkmale und Vorteile Aufsatz mit Dampfaustrittsöffnung und Schaber Schnelles, hautschonendes Entfernen von Tapeten und Tapetenkleister. Großflächiger Dampfaustrag Schnelles Tapetenlösen auch auf großen Wandflächen. Kein Entweichen von Dampf Dampf dringt schnell in die Tapete.32,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist der Unfallversicherungsträger?
Der Unfallversicherungsträger ist eine Institution, die für die finanzielle Absicherung von Personen zuständig ist, die durch einen Unfall gesundheitliche Schäden erleiden. In Deutschland ist die gesetzliche Unfallversicherung für die Absicherung von Arbeitsunfällen und Berufskrankheiten zuständig. Die Träger der gesetzlichen Unfallversicherung sind die Berufsgenossenschaften und Unfallkassen. Sie übernehmen die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen aufgrund eines Unfalls. Die Unfallversicherungsträger finanzieren sich durch Beiträge der Arbeitgeber und arbeiten eng mit den Versicherten, Ärzten und anderen Akteuren im Gesundheitswesen zusammen, um eine schnelle und effektive Versorgung im Falle eines Unfalls zu gewährleisten. **
-
Wer ist der gesetzliche Unfallversicherungsträger für Kliniken?
Wer ist der gesetzliche Unfallversicherungsträger für Kliniken? Der gesetzliche Unfallversicherungsträger für Kliniken ist die Berufsgenossenschaft für Gesundheitsdienst und Wohlfahrtspflege (BGW). Diese ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten in Kliniken und anderen Einrichtungen des Gesundheitswesens. Die BGW übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und Entschädigungen für betroffene Mitarbeiterinnen und Mitarbeiter. Sie setzt sich zudem für die Prävention von Arbeitsunfällen und Berufskrankheiten in Kliniken ein. **
-
Welche Aufgaben hat die Berufsgenossenschaft bzw der Unfallversicherungsträger?
Welche Aufgaben hat die Berufsgenossenschaft bzw der Unfallversicherungsträger? **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **


Ist Vorsorge wirklich Vorsorge?
Ja, Vorsorge ist tatsächlich Vorsorge. Es bezeichnet Maßnahmen, die ergriffen werden, um mögliche zukünftige Probleme oder Risiken zu verhindern oder zu minimieren. Dies kann in verschiedenen Bereichen wie Gesundheit, Finanzen oder Umweltschutz erfolgen. **
Was sind die verschiedenen Möglichkeiten der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung effektiv nutzen?
Die verschiedenen Möglichkeiten der privaten Vorsorge in den Bereichen Finanzen, Gesundheit und Versicherung umfassen das Sparen, Investieren und Abschließen von Versicherungen. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in Aktien, Anleihen oder Immobilien für die Zukunft vorsorgen. Im Bereich Gesundheit ist es wichtig, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und eine gesunde Lebensweise zu pflegen, um Krankheiten vorzubeugen. Im Bereich Versicherung ist es sinnvoll, sich gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, um finanzielle Belastungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Tapetenlöser:
-
Kärcher Home & Garden 2.863-062.0 Tapetenlöser 1 St.Tapetenlöser zum problemlosen Entfernen von Tapeten und Leimresten mit der kraftvollen Hilfe von Dampf. Damit wird der Dampfreiniger mal eben zum Tapetenablöser und Renovierungsarbeiten werden zum reinsten Kinderspiel. Merkmale und Vorteile Aufsatz mit Dampfaustrittsöffnung und Schaber Schnelles, hautschonendes Entfernen von Tapeten und Tapetenkleister. Großflächiger Dampfaustrag Schnelles Tapetenlösen auch auf großen Wandflächen. Kein Entweichen von Dampf Dampf dringt schnell in die Tapete.32,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist in Tapetenlöser?
In Tapetenlöser sind in der Regel chemische Lösungsmittel enthalten, die dazu dienen, die Tapete aufzuweichen und zu lösen. Diese Lösungsmittel können verschiedene Substanzen wie z.B. Alkohole, Glykole oder Ether enthalten. Zudem können auch Wasser, Tenside und Duftstoffe in Tapetenlösern enthalten sein. Es ist wichtig, die Inhaltsstoffe zu überprüfen, um sicherzustellen, dass keine gesundheitsschädlichen Chemikalien enthalten sind. Es wird empfohlen, beim Umgang mit Tapetenlösern Schutzhandschuhe und eine Atemschutzmaske zu tragen, um die Haut und die Atemwege zu schützen. **
-
Was soll ich tun, wenn ich Tapetenlöser ins Auge bekommen habe?
Wenn du Tapetenlöser ins Auge bekommen hast, solltest du sofort mit klarem Wasser spülen, um das Produkt aus dem Auge zu entfernen. Wenn das Brennen oder die Irritation anhalten, solltest du einen Arzt aufsuchen, um sicherzustellen, dass keine weiteren Schäden entstanden sind. Es ist wichtig, vorsichtig zu sein und immer Schutzbrillen zu tragen, wenn du mit chemischen Substanzen arbeitest. **
-
Wer ist der Unfallversicherungsträger?
Der Unfallversicherungsträger ist eine Institution, die für die finanzielle Absicherung von Personen zuständig ist, die durch einen Unfall gesundheitliche Schäden erleiden. In Deutschland ist die gesetzliche Unfallversicherung für die Absicherung von Arbeitsunfällen und Berufskrankheiten zuständig. Die Träger der gesetzlichen Unfallversicherung sind die Berufsgenossenschaften und Unfallkassen. Sie übernehmen die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen aufgrund eines Unfalls. Die Unfallversicherungsträger finanzieren sich durch Beiträge der Arbeitgeber und arbeiten eng mit den Versicherten, Ärzten und anderen Akteuren im Gesundheitswesen zusammen, um eine schnelle und effektive Versorgung im Falle eines Unfalls zu gewährleisten. **
-
Wer ist der gesetzliche Unfallversicherungsträger für Kliniken?
Wer ist der gesetzliche Unfallversicherungsträger für Kliniken? Der gesetzliche Unfallversicherungsträger für Kliniken ist die Berufsgenossenschaft für Gesundheitsdienst und Wohlfahrtspflege (BGW). Diese ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten in Kliniken und anderen Einrichtungen des Gesundheitswesens. Die BGW übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und Entschädigungen für betroffene Mitarbeiterinnen und Mitarbeiter. Sie setzt sich zudem für die Prävention von Arbeitsunfällen und Berufskrankheiten in Kliniken ein. **
Ähnliche Suchbegriffe für Tapetenlöser
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Aufgaben hat die Berufsgenossenschaft bzw der Unfallversicherungsträger?
Welche Aufgaben hat die Berufsgenossenschaft bzw der Unfallversicherungsträger? **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
-
Ist Vorsorge wirklich Vorsorge?
Ja, Vorsorge ist tatsächlich Vorsorge. Es bezeichnet Maßnahmen, die ergriffen werden, um mögliche zukünftige Probleme oder Risiken zu verhindern oder zu minimieren. Dies kann in verschiedenen Bereichen wie Gesundheit, Finanzen oder Umweltschutz erfolgen. **
-
Was sind die verschiedenen Möglichkeiten der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung effektiv nutzen?
Die verschiedenen Möglichkeiten der privaten Vorsorge in den Bereichen Finanzen, Gesundheit und Versicherung umfassen das Sparen, Investieren und Abschließen von Versicherungen. Im Bereich Finanzen kann man durch regelmäßiges Sparen und Investieren in Aktien, Anleihen oder Immobilien für die Zukunft vorsorgen. Im Bereich Gesundheit ist es wichtig, regelmäßige Vorsorgeuntersuchungen wahrzunehmen und eine gesunde Lebensweise zu pflegen, um Krankheiten vorzubeugen. Im Bereich Versicherung ist es sinnvoll, sich gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, um finanzielle Belastungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.